74 سنة وإنت تقدر تفتح حساب في بنك القاهرة. من 19 أكتوبر، تقدر تملك حتة منه.
البنك عنده حوالي 3.2 مليون عميل و234 فرع ووحدة في الـ 27 محافظة، وأغلبهم برة القاهرة. موجود من سنة 1952، وطول الوقت ده كنت تقدر تتعامل معاه كبنك، بس ما كنتش تقدر تملك فيه.
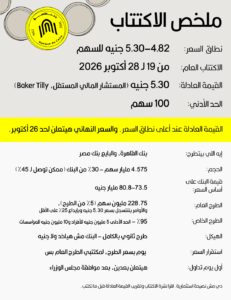
الشهر ده الكلام ده بيتغير. بنك مصر بيبيع 4.575 مليار سهم — يعني 30% من بنك القاهرة — بسعر من 4.82 لـ 5.30 جنيه للسهم. عند أعلى السعر، قيمة البنك كله بتبقى 80.8 مليار جنيه، والطرح نفسه بيوصل لـ 24.2 مليار جنيه — حوالي 3 أضعاف طرح إم إن تي حالا. الأفراد ليهم 5% بس من الأسهم، والاكتتاب العام مفتوح من 19 لـ 28 أكتوبر.
في رقم ناس كتير ممكن تفوته
المستشار المالي المستقل، Baker Tilly، حدد قيمة عادلة لسهم بنك القاهرة بـ 5.30 جنيه — يعني بالظبط أعلى نطاق السعر. فلو السعر النهائي طلع 5.30 جنيه، مفيش أي خصم عن القيمة العادلة. ولو طلع عند أقل السعر، 4.82 جنيه، الخصم بيبقى 9.1%. وللمقارنة، إم إن تي حالا نزلت بخصم 5.5%. فالسعر النهائي هنا فارق أكتر من العادي، وإنت مش هتعرفه غير لحد 26 أكتوبر — يعني قبل قفل الاكتتاب العام بيومين.
عند أعلى السعر، إنت بتدفع 1.2 مرة القيمة الدفترية و5 مرات أرباح 2025. ونشرة الاكتتاب بتقول إن القطاع متوسطه 1.4 مرة القيمة الدفترية.
بنك القاهرة بيعمل إيه أصلاً؟
ده بنك تجاري كامل — سادس أكبر بنك في مصر بحجم الأصول — وبنك مصر مالك منه 99.99999%، وبنك مصر نفسه مملوك لوزارة المالية. والبنك بيكسب فلوسه من 5 أنشطة:
- الشركات — قروض بـ 105.7 مليار جنيه للشركات الكبيرة والمتوسطة، غير تمويل المشروعات والقروض المشتركة.
- الأفراد — 92.9 مليار جنيه قروض شخصية (أغلبها بضمان تحويل المرتب)، وتمويل عقاري، وقروض عربيات، وكروت. تالت أكبر بنك في قروض الأفراد في مصر، والمحفظة دي زادت 19% في 2025.
- الشركات الصغيرة والمتوسطة — 23.0 مليار جنيه قروض لحوالي 9,600 شركة صغيرة، من خلال 53 مركز أعمال.
- التمويل متناهي الصغر — 9.4 مليار جنيه لحوالي 163,000 صاحب مشروع صغير، وحصته في السوق 14%.
- الخزانة — محفظة البنك نفسه من أذون وسندات الحكومة. هنتكلم عنها أكتر تحت.
وكمان البنك مالك بنك في أوغندا، وشركة تأجير تمويلي وتخصيم، وشركة صرافة، وشركة مدفوعات اسمها Taly — وكلهم صغيرين جنب بنك بيكسب 16 مليار جنيه. وفي 30 يونيو 2026، كان عند البنك 2,205 ماكينة ATM، وحوالي مليون مستخدم للموبايل بانكينج، و8,238 موظف. وحصته حوالي 2.5% من ودايع مصر و2.1% من قروضها.
18 سنة لحد ما وصلنا هنا
دي مش أول محاولة لبنك القاهرة. في 2008، البنك الأهلي اليوناني عرض 2 مليار دولار على 67% من البنك — يعني حوالي 4.1 مرة القيمة الدفترية — والحكومة رفضت. الأسهم اتقيدت في البورصة سنة 2017 بس عمرها ما اتداولت. وطروحات كانت متخططة في 2020 و2022 و2025 اتأجلت — بسبب كورونا، وبعدها حرب أوكرانيا، وبعدها خلاف على السعر. والبنك اللي بيتعرض عليك في 2026 أنضف كمان: آخر المحافظ القديمة اللي بنك مصر خدها سنة 2007 اتقفلت تسويتها في فبراير 2026.
الاستراتيجية دلوقتي هي اللي الإدارة بتسميها “قايمة على الودايع”: تجمع ودايع رخيصة من الفروع اللي برة القاهرة، وتقرضها بحرص. الحسابات الجارية وحسابات التوفير، اللي تكلفتها قليلة، وصلت لـ 51% من الودايع في 2025، وزادت 32% في سنة واحدة. والرئيس التنفيذي، حسين أباظة، قضى 7 سنين بيدير البنك التجاري الدولي (CIB) قبل ما ييجي البنك في 2024.
البنك بيكسب منين؟
أقدم نموذج في عالم الفلوس: تاخد ودايع بتكلفة قليلة، تقرضها أو تستثمرها بعائد أعلى، وتكسب الفرق. الفرق ده — صافي العائد من الفوايد — هو 82% من إيرادات بنك القاهرة.
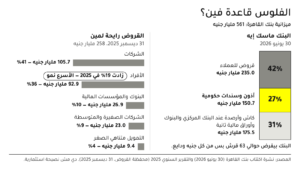
اللي مش باين قوي هو الفلوس دي بتروح فين. في 30 يونيو 2026، القروض كانت 42% من الميزانية، وأذون وسندات الحكومة 27% كمان. بنك القاهرة بيقرض حوالي 63 قرش بس من كل جنيه بياخده ودايع، وأغلب الباقي بيروح في دين حكومي، واللي كان بيدي أكتر من 20% في السنة.
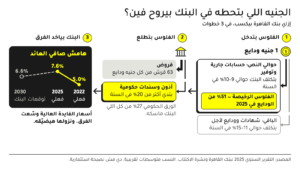
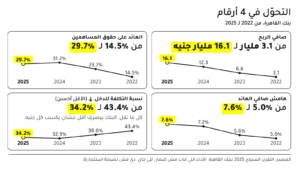
الوضع ده كان نعمة. لما أسعار الفايدة وصلت لأعلى مستوياتها، ودايع بنك القاهرة الرخيصة فضلت رخيصة، في حين إن السندات والقروض بتاعته عايدها طلع. هامش صافي العائد طلع من 5.0% في 2022 لـ 7.6% في 2025.
بس الموضوع ده بيشتغل بالعكس برضه. توقعات البنك نفسه بتفترض إن عايد أذون الخزانة هينزل من 23.2% لـ 14.9% في 2030، والهامش هينزل معاه لـ 6.6%. الرهان هنا إن بنك القاهرة يكبّر قروضه وودايعه الرخيصة بسرعة كفاية تعوّض الهامش اللي بيقل
الأرقام
| بالمليون جنيه | 2023 | 2024 | 2025 | النص الأول 2026 |
|---|---|---|---|---|
| صافي العائد من الفوايد | 18,221 | 28,729 | 34,972 | 18,792 |
| صافي الربح | 6,617 | 12,300 | 16,070 | 8,942 |
| ودايع العملاء (مليار) | 303.7 | 354.7 | 404.5 | 443.9 |
| حقوق المساهمين (مليار) | 33.1 | 45.7 | 62.6 | 66.8 |
| العائد على حقوق المساهمين | 23.7% | 31.2% | 29.7% | — |
| التوزيعات المدفوعة | 2,750 | 1,375 | 12,662 | 3,362 |
المصدر: نشرة اكتتاب بنك القاهرة، والتقرير السنوي 2025 للعائد على حقوق المساهمين.
في 3 حاجات باينة.
- الربح زاد 5 أضعاف في 3 سنين. من 3.1 مليار جنيه في 2022 لـ 16.1 مليار جنيه في 2025. التضخم بيجمّل الرقم ده شوية، بس عائد على حقوق المساهمين قريب من 30% معناه بنك بيكسب كويس من رأس ماله.
- ما تبصش على ربحية السهم المعلنة. ربحية السهم المعلنة نزلت في النص الأول من 2026 مع إن الربح زاد 21.8%، والسبب إن عدد الأسهم قفز من 10.25 مليار لـ 15.25 مليار سهم بعد زيادة رأس المال. على عدد الأسهم الحالي، البنك كسب حوالي 1.05 جنيه للسهم في 2025.
- جزء كبير من نمو 2026 جه من مخصصات أقل. الربح قبل الضرايب في النص الأول زاد 2.29 مليار جنيه، ومخصصات القروض المتعثرة قلّت 2.10 مليار جنيه. أما صافي العائد من الفوايد فزاد بشكل أهدى، 10.7%.
ونشرة الاكتتاب متوقعة ربح 18.8 مليار جنيه في 2026، يوصل لـ 38.0 مليار جنيه في 2030 — يعني حوالي 19% في السنة — والعائد على حقوق المساهمين يفضل حوالي 26–27%.
الحاجات القوية فعلاً
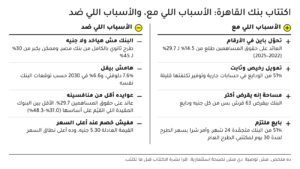
تحوّل باين في الأرقام. العائد على حقوق المساهمين طلع من 14.5% في 2022 لـ 29.7% في 2025. ونسبة التكلفة للدخل نزلت من 43.4% لـ 34.2%، يعني البنك دلوقتي بيصرف حوالي 34 قرش عشان يكسب كل جنيه. وده ما جاش من سنة واحدة حلوة.
تمويل رخيص وثابت. نص الودايع في حسابات جارية وتوفير، ودي بتكلف البنك حوالي 9–10%، قصاد 11–15% للشهادات والودايع لأجل.
مساحة إنه يقرض أكتر. البنك بيقرض 63% بس من ودايعه، فمش محتاج يجيب ودايع جديدة عشان يكبّر قروضه — يقدر ينقل فلوس من الورق الحكومي للقروض لما الفايدة تنزل.
انتشار صعب يتقلّد. فروع في الـ 27 محافظة، و53 مركز للشركات الصغيرة والمتوسطة، و2,205 ماكينة ATM. والودايع برة القاهرة زادت 21.5% في 2025.
البايع مش ماشي. 51% من البنك متجمّدة لمدة 24 شهر على الأقل، وبنك مصر قرر بنفسه يجمّد باقي حصته لمدة 12 شهر. والبنك وبنك مصر كمان مضوا اتفاقيات مع كذا مستثمر مؤهل عشان يشتروا في الطرح الخاص — وأساميهم لسه ما اتعلنتش.
شبكة أمان لمكتتبي الأفراد في أول شهر. لمدة 30 يوم من أول يوم تداول، CI Capital هتحط أمر شرا ثابت بسعر الطرح، ممول من فلوس بنك مصر نفسه من البيع. ومكتتبي الطرح العام بس يقدروا يبيعوا فيه، في حدود الأسهم اللي اتخصصتلهم — يعني لو السعر نزل في الأول، الأفراد هيلاقوا مشتري بنفس السعر اللي دفعوه.
تخلي بالك من إيه؟
الطرح ثانوي 100%. كل سهم جاي من بنك مصر، فالفلوس بتروح للبايع، مش للبنك. ونشرة الاكتتاب واضحة في السبب: خطة الدولة، بموجب القانون 170 لسنة 2025، إنها تدخّل القطاع الخاص في الشركات المملوكة للدولة. وكمان الطرح ممكن يكبر — المساهمين وافقوا إن البيع يوصل لـ 45% بدل 30%، وده معناه أسهم أكتر نازلة السوق مرة واحدة.
الهامش غالباً هيقل. بنك القاهرة بيكسب أكتر لما الفايدة عالية، وأقل لما تنزل — وتوقعاته هو نفسه بتقول كده. لو القروض ما كبرتش بسرعة كفاية تعوّض، نمو الربح هيطلع أقل من الخطة. وكمان ربح النص الأول من 2026 كان 48% من توقعات السنة كلها، يعني النص التاني لازم يبقى أحسن من الأول في وقت الفايدة فيه بتنزل.
عوايده أقل من منافسينه. عائد على حقوق المساهمين 29.7% رقم كبير، بس هو الأقل بين البنوك المقيدة اللي Baker Tilly استخدمها في تقييم بنك القاهرة: أبوظبي الإسلامي مصر 48.3%، والتجاري الدولي 45.9%، وQNB مصر 32.3%، وكريدي أجريكول مصر 31.0%. فجزء من الخصم عن مضاعفاتهم مستحق.
إزاي تكتتب من ثاندر؟
من تطبيق ثاندر، الموضوع مش هياخد منك أكتر من دقيقتين:
- افتح تطبيق ثاندر ودور على بنك القاهرة او BQDC
- اكتب عدد الأسهم اللي عايزها — أقل حاجة 100 سهم
- اتأكد إن حسابك فيه فلوس قبل قفل الاكتتاب يوم 28 أكتوبر
- أكّد اكتتابك
مفيش رسوم اكتتاب. زي كل الاكتتابات على ثاندر، مش بناخد أي عمولة على اكتتابك — إنت بتدفع سعر الطرح وبس.
ولو لسه ما عندكش حساب على ثاندر، تقدر تفتح واحد في دقايق ببطاقتك الشخصية.
حاجات مستثمري الاكتتابات بيعرفوها
التخصيص بالنسبة والتناسب، فاحسب أوردرك على كده. لو الطرح العام اتغطى 10 مرات، أوردر بـ 10,000 سهم هيبقى حوالي 1,000 سهم.
موّل حسابك بدري. لازم 25% على الأقل من قيمة أوردرك تبقى موجودة قبل القفل يوم 28 أكتوبر. والفلوس اللي ما وصلتش في ميعادها من أكتر الأسباب اللي بتخلي الناس يفوّتوا الاكتتاب.
تقدر تغيّر رأيك. أوامر الطرح العام ممكن تتلغي أو تتعدل لحد آخر يوم — ودي حاجة مفيدة هنا، لأن السعر النهائي هيتعلن يوم 26 أكتوبر، قبل القفل بيومين.
اقرا نشرة الاكتتاب. تقرير القيمة العادلة وتوقعات الخمس سنين اللي التقييم كله قايم عليها موجودين فيها.