في احتمال كبير إن حد في عيلتك خد تمويل من إم إن تي حالا من غير ما يسميه كده.
يمكن كان قرض صغير لمحل. يمكن كان تقسيط غسالة. يمكن كان كارت حالا الأخضر، أو المحفظة اللي دفعت بيها فاتورة الكهربا. من يوم ما بدأت، الشركة ضخت حوالي 178 مليار جنيه تمويل في إيدين المصريين — ودلوقتي بتطلب من نفس الناس دي إنهم يبقوا مساهمين فيها.
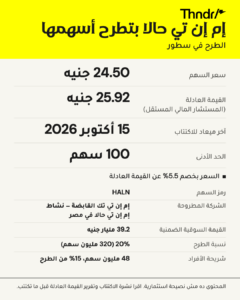
إم إن تي-حالا بتطرح 320 مليون سهم، يعني 20% من نشاطها في مصر، بسعر 24.50 جنيه للسهم. يعني قيمة الشركة 39.2 مليار جنيه، وده يخلي الطرح ده واحد من أكبر الطروحات اللي شافتها مصر من سنين. الأفراد ليهم 48 مليون سهم من دول، والاكتتاب مفتوح من 7 لـ 15 أكتوبر.
في رقم ناس كتير هتعديه
المستشار المالي المستقل، BDO، حدد قيمة عادلة لسهم إم إن تي-حالا بـ 25.92 جنيه في 30 يونيو 2026. وسعر الطرح 24.50 جنيه.
يعني الطرح جاي بخصم 5.5% عن القيمة العادلة — أو فارق محتمل حوالي 5.8% لو السوق اتفق مع التقييم ده في أول يوم تداول. وللمقارنة، طرح قُرّة للطاقة في أول السنة كان الفارق فيه 7.7%.
إم إن تي-حالا بتعمل إيه أصلاً؟
أغلب الناس بتعرف إم إن تي-حالا من منتج واحد وبيفتكروا إن ده كل الشركة. مش ده الموضوع.
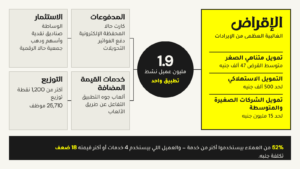
الإقراض هو المحرك الأساسي، ومنه بييجي أغلب الفلوس:
- التمويل متناهي الصغر — قروض صغيرة متوسطها حوالي 47,000 جنيه، وبتوصل لـ 292,000 جنيه، وبتروح عادةً لأصحاب المحلات والتجار وأصحاب المشاريع الصغيرة. الجذور هنا راجعة لشركة مشروعي سنة 2009، وبعدها تساهيل سنة 2015.
- التمويل الاستهلاكي — التقسيط والحد الائتماني على كارت حالا، لحد 500,000 جنيه، وعلى فترات توصل 36 شهر. بدأ سنة 2021، وهو أسرع نشاط بينهم في النمو.
- تمويل الشركات الصغيرة والمتوسطة — قروض وتسهيلات متجددة لحد 15 مليون جنيه، بمتوسط حوالي 3.1 مليون جنيه للعملية.
أما المدفوعات فده كارت حالا والمحفظة الإلكترونية. والاستثمار فيه الوساطة في الأوراق المالية، ومجموعة صناديق (نقدية، وأسهم، ودهب، ونسخ متوافقة مع الشريعة)، و**”جمعية حالا”** الرقمية اللي بتتدار بالشراكة مع البنك الزراعي المصري جوه المعمل التنظيمي بتاع البنك المركزي — عندها حوالي 30,000 عميل لحد دلوقتي، يعني أقل من 0.4% من الإيرادات. والخدمات ذات القيمة المضافة دي الألعاب اللي جوه التطبيق، واللي جابت 6.9% من العملاء الجداد في النص الأول من 2026، بعد ما كانت 1.8% سنة 2023 (العرض التقديمي للمستثمرين).
وفي 30 يونيو 2026، كان عند المجموعة 1.9 مليون عميل نشط، و25,710 موظف، وأكتر من 1,200 نقطة توزيع، وشبكة تجار فيها أكتر من 5,000 تاجر.
الخطة: تجيب العميل بمنتج واحد، وبعدين تبيعله كتير
رهان إم إن تي-حالا إن العميل اللي بيستخدم منتج واحد قيمته أقل بكتير من اللي بيستخدم أربعة. وأرقامهم هما نفسهم بتقول كده (العرض التقديمي للمستثمرين):
| العميل بيستخدم كام خدمة | قيمته على المدى الطويل | قيمته ÷ تكلفة جلبه |
|---|---|---|
| خدمة واحدة | 5,580 جنيه | 7 أضعاف |
| خدمتين | 7,720 جنيه | 10 أضعاف |
| 3 خدمات | 12,871 جنيه | 16 ضعف |
| 4 خدمات أو أكتر | 14,840 جنيه | 18 ضعف |
حوالي 52% من العملاء كلهم بيستخدموا أكتر من خدمة، و63% من العملاء الجداد بياخدوا أكتر من منتج، بعد ما كانوا 40% سنة 2022. ونسبة الناس اللي بتفضل مع الشركة بعد أول سنة طلعت من 28% سنة 2021 لـ 62% سنة 2025 — بس خلي بالك إن عملاء 2025 لسه ما كملوش 12 شهر، فالمقارنة مش دقيقة 100%
الشركة بتكسب منين؟
النموذج الواضح: تستلف من البنوك، وتقرض الناس اللي مش لاقيين تمويل، وتكسب الفرق.
وده فعلاً اللي بتعمله إم إن تي-حالا. بس بتعمل حاجة تانية كمان، اسمها بيع المحافظ (Offloading) — وفي النص الأول من 2026 دي بقت أكبر مصدر دخل عندها.
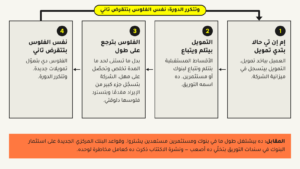
بتشتغل إزاي؟ إم إن تي-حالا بتدي العميل تمويل. وبدل ما تستنى لحد ما مدة التمويل تخلص وتحصّل العايد على مهل، بتلم الأقساط المستقبلية دي وتبيعها لبنك أو لمستثمرين، سواء بالتوريق أو ببيع المحفظة مباشرةً. وكده بتسجل جزء كبير من الإيراد مقدمًا، وتسترد فلوسها على طول، وتقرضها تاني.
بس بصّ على اللي ده بيعمله في تركيبة الإيرادات:
| مصدر الإيراد | 2023 | 2024 | 2025 | النص الأول 2026 |
|---|---|---|---|---|
| إيرادات العوائد | 53.7% | 54.2% | 48.3% | 32.0% |
| إيرادات بيع المحافظ | 18.3% | 17.7% | 32.4% | 45.5% |
(العرض التقديمي للمستثمرين)
بيع المحافظ كان مصدر دخل مكمّل، وبقى أكبر مصدر دخل. والإدارة بتقول صراحةً إن ده قرار مقصود — بتاخد عايد مقدم من الأقساط الأولى اللي عايدها عالي، وبتحتفظ باللي بعدها.
الأرقام
|
2023 |
2024 |
2025 |
النص الأول 2026 |
|
|---|---|---|---|---|
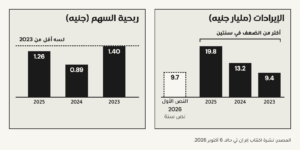
| الإيرادات (مليون جنيه) | 9,412 | 13,235 | 19,814 | 9,738 |
| صافي الربح (مليون جنيه) | 2,267 | 1,372 | 1,978 | 910 |
| ربحية السهم (جنيه) | 1.40 | 0.89 | 1.26 | 0.58 |
| حقوق المساهمين (مليون جنيه) | 6,584 | 8,607 | 9,110 | 8,539 |
المصدر: نشرة اكتتاب إم إن تي-حالا، قسم الإفصاحات المالية.
تلات حاجات واضحة هنا:
النمو في الإيرادات حقيقي. الإيرادات تقريبًا اتضاعفت في سنتين. ومحفظة التمويل طلعت من 23.0 مليار جنيه في آخر 2023 لـ 46.7 مليار جنيه في 30 يونيو 2026 (العرض التقديمي للمستثمرين). وفي اقتصاد قضى أغلب الفترة دي بيتعامل مع انخفاض قيمة الجنيه وتضخم عالي، ده نمو فعلي مش مجرد انعكاس للتضخم.
بس ربحية السهم النهاردة أقل من 2023. 1.26 جنيه في 2025 مقابل 1.40 جنيه في 2023. الأرباح وقعت بقوة في 2024 لما تكلفة التمويل اتسعّرت من جديد أسرع من عوايد المحفظة، والتعافي في 2025 لسه ما رجعش لنقطة البداية. والإدارة بتقول إن ربحية السهم في طريقها إنها ترجع لمستويات 2023.
حوالي عُشر أرباح النص الأول من 2026 مكسب مش هيتكرر. من الـ 910 مليون جنيه المعلنة، في 91.3 مليون جنيه جاية من أنشطة غير مستمرة — وأغلبها مكسب محاسبي قيمته 119.3 مليون جنيه من استبعاد نشاط التجارة الإلكترونية. لو شلته، الأنشطة المستمرة كسبت 819 مليون جنيه. كيان التجارة الإلكترونية كان عليه صافي التزامات 114 مليون جنيه وقت ما خرج، فاستبعاده كان خطوة منطقية. بس مش هيتكرر، والمعدل الحقيقي للأداء هو 819 مليون.
الحاجات القوية فعلاً
حجم صعب حد يكرره. أكتر من 1,200 نقطة توزيع و25,710 موظف. أي شركة تمويل رقمية تقدر تنسخ التطبيق، بس إنك تنسخ شبكة على الأرض بتوصل لمجتمعات بتتعامل بالكاش في كل مصر — ده محتاج سنين وفلوس كتير. وكمان 61% من العملاء اللي جم من الفروع بينتهي بيهم الأمر إنهم يستخدموا التطبيق (العرض التقديمي للمستثمرين).
الأولى في السوق. بين شركات التمويل غير المصرفي في مصر، إم إن تي-حالا عندها حوالي 63% من تمويل الشركات و24% من التمويل متناهي الصغر بحسب حجم المحفظة، وأكتر من 14% من التمويل الاستهلاكي بحسب حجم التمويلات، بناءً على بيانات الهيئة العامة للرقابة المالية (العرض التقديمي للمستثمرين).
السوق لسه فاضي فعلاً. 10.6% بس من المصريين المؤهلين سبق لهم الاقتراض من مؤسسة مالية رسمية، مقابل 43.8% في تركيا و47.5% في البرازيل. وديون الأسر المصرية 8% من الناتج المحلي، في الهند 42% (العرض التقديمي للمستثمرين).
بتعمل مخصصات أكتر من اللي مطلوب منها. في 30 يونيو 2026، مخصصات الخسائر الائتمانية المتوقعة كانت 1.34 مليار جنيه، في حين إن معايير الهيئة بتطلب 0.91 مليار جنيه — يعني زيادة حوالي 47% عن الحد الأدنى. والقروض غير المنتظمة 1.5% من المحفظة بتغطية 384% (العرض التقديمي للمستثمرين).
أغلب الشركة مجمّد. حوالي 51% من رأس المال مجمّد لمدة 24 شهر على الأقل، وده أعلى بكتير من الـ 25% اللي بتطلبها قواعد القيد. وفوق ده، الجمعية العامة وافقت على تجميد اختياري 12 شهر على كل الأسهم اللي ما اتباعتش وعلى أسهم زيادة رأس المال. يعني المساهم البايع مش بيجري على الباب.
مساهمين مؤسسيين من وزن تقيل. الشركة الأم الهولندية MNT Investments B.V. مملوكة 42.9% لـ GB Capital — اللي بترجع لـ جي بي كورب (GB Corp) المقيدة في البورصة المصرية — و20.8% لكيان المستفيد النهائي منه القابضة الدولية (IHC) المدرجة في أبوظبي. وكمان مؤسسة التمويل الدولية (IFC) والبنك الأوروبي لإعادة الإعمار (EBRD) مستثمرين في المجموعة. بس خلي بالك إن الحصص دي على مستوى الشركة الأم، مش في سجل مساهمي الشركة المصرية اللي إنت هتشتريها.
في صندوق استقرار. أول 30 يوم تقويمي من التداول، في أمر شراء قائم عند 24.50 جنيه — سعر الطرح — ممول بـ 100% من اللي دفعه مستثمري شريحة الأفراد. فلو السهم نزل تحت السعر ده في الفترة دي، أي حد اكتتب في الطرح العام يقدر يبيع عند 24.50 جنيه. مشتريين الطرح الخاص مش من حقهم ده.
تخلي بالك من إيه؟
التمويلات مش مضمونة بحاجة تقدر تنفّذ عليها. نشرة الاكتتاب صريحة: المحفظة بتعتمد بشكل كبير على أوراق تجارية وسندات إذنية مش على ضمانات عينية، والأوراق دي مش ضمانات عينية، ومش بتدي الشركة حق الرجوع على أصول معينة بتاعة المقترض، والتنفيذ عليها لازم يعدي على المحاكم. ومع محفظة تسهيلات قايمة بـ 31.6 مليار جنيه في 30 يونيو 2026، دي السؤال الائتماني الأساسي.
الخسائر الائتمانية زادت شوية، وده بيعكس أثر الصدمات الاقتصادية في السنين اللي فاتت — التضخم العالي، وانخفاض قيمة الجنيه، وارتفاع أسعار الفايدة — وكلها ضغطت على قدرة المقترضين على السداد. ومع استقرار الأوضاع، الإدارة متوقعة إن الخسائر ترجع لمعدلاتها الطبيعية، والتوجيهات الحالية بتعكس نهج متحفظ في المخصصات مع استمرار نمو المحفظة.
التشديد الرقابي جاي من أكتر من ناحية في نفس الوقت. معايير الملاءة الموحدة هتشتغل من 1 يناير 2027. وفي قواعد جديدة من البنك المركزي لترخيص مقدمي خدمات الدفع صدرت في يونيو 2025. وكمان البنك المركزي شدّد على اللي البنوك تقدر تحتفظ بيه من سندات توريق — أوزان مخاطر أعلى وحدود أضيق للتركز — وده بيضغط على القناة اللي بتجيب 45% من إيرادات النص الأول.
إنك تبيع التمويل مش معناه إنك خلصت منه. نشرة الاكتتاب مفردة لبيع المحافظ عامل مخاطرة لوحده، والآلية تستاهل تفهمها. برامج التوريق بتيجي معاها حسابات احتياطية لازم إم إن تي-حالا تفضل محافظة على تمويلها عشان تدعم التدفقات النقدية للمحافظ اللي باعتها خلاص. ولو أداء التمويلات دي بقى أوحش من المتوقع — تعثر أكتر أو تحصيل أبطأ — الشركة لازم تغذي الحسابات دي تاني. والنشرة بتقول النتيجة بالحرف: سيولة أقل لتمويل إقراض جديد، وموارد أقل للتشغيل، وعايد اقتصادي أقل من عملية البيع نفسها. يعني تمويلات خرجت من الميزانية ممكن ترجع تأثر على الشركة وتقيّدها. ونفس العامل بيقول إن أي خفض للتصنيف الائتماني، من MERIS أو غيرها، هيقلل إقبال المستثمرين ويرفع تكلفة الإصدارات الجاية.
لو بيع المحافظ وقف، التدفق النقدي بيمشي بالعكس. ده السيناريو اللي النشرة بتوصفه بأكبر تفصيل، وهو اللي يستاهل تفهمه كويس. إم إن تي-حالا بتحصّل أقساط التمويلات اللي باعتها، وبتوصّل الفلوس دي للمستثمرين اللي اشتروها. والنظام ده ماشي طول ما في صفقات بيع جديدة بتتقفل، لأن الحصيلة الجديدة بتموّل إقراض جديد. بس لو الصفقات وقفت — عشان المستحقات المؤهلة قلّت، أو الموافقات الرقابية اتأخرت، أو ببساطة البنوك والمستثمرين مش معاهم سيولة — ساعتها، وده كلام النشرة نفسها، نسبة كبيرة من الفلوس الداخلة هتروح لتسوية التزامات عمليات البيع القديمة بدل ما تمول تمويلات جديدة، لحد ما يتوفر تمويل بديل. والميزانية فيها نسخة من ده فعلاً: النقدية المقيدة المحجوزة مقابل المستحقات المباعة طلعت من 0.7 مليار جنيه في آخر 2023 لـ 8.9 مليار جنيه في 30 يونيو 2026 (العرض التقديمي للمستثمرين). دي فلوس الشركة ماسكاها بس مش قادرة تستخدمها بحرية.
قصة الهوامش شغالة في الاتجاهين. إم إن تي-حالا بتقرض بفايدة ثابتة، وبتستلف جزء كبير بفايدة متغيرة — تسهيلاتها البنكية بتتسعّر من جديد مع سعر الفايدة المركزي، في حين إن التمويل اللي بتديه متسعّر لمدته كلها. وفي اتجاه النزول ده مكسب، والشركة بتعرضه كده: لما البنك المركزي يخفّض، تكلفة التمويل بتنزل على طول والمحفظة القايمة بتفضل بتكسب عايدها المثبّت. والتوجيهات مبنية على ده بالظبط، مع نزول سعر الإقراض عند المركزي من 25% ناحية 12–10% على المدى المتوسط (العرض التقديمي للمستثمرين). بس النشرة بتقول النص التاني بوضوح — الشركة مش قادرة تعيد تسعير التمويلات القايمة قبل ما تستحق، في حين إن أي زيادة في تكلفة التمويل بتنعكس فورًا. يعني لو دورة خفض الفايدة وقفت أو اتعكست، نفس الآلية هتضغط الهوامش بدل ما توسعها. وبالنسبة لبلد بتستورد طاقة زي مصر، صدمة في أسعار البترول بسبب توترات إقليمية هي المحفّز الكلاسيكي: تكاليف الطاقة بتطلع، والتضخم بيطلع وراها، وخفض الفايدة بيقف، والفرق بيضيق. وكمان النشرة بتذكر التضخم وارتفاع أسعار الفايدة ضمن العوامل اللي بتأثر سلبًا ومباشرةً على الجودة الائتمانية للعملاء — يعني صدمة الفايدة بتضرب مرتين: في الهامش وفي قدرة العميل على السداد.
ملخص الاكتتاب
- الشركة المطروحة: شركة إم إن تي تك القابضة للاستثمارات المالية — نشاط إم إن تي-حالا في مصر. رمز السهم HALN
- سعر الطرح: 24.50 جنيه للسهم
- القيمة العادلة عند المستشار المالي المستقل: 25.92 جنيه — يعني خصم 5.5%
- حجم الطرح: 320 مليون سهم، 20% من رأس مال 1.6 مليار سهم
- القيمة السوقية الضمنية: 39.2 مليار جنيه
- شريحة الأفراد: 48 مليون سهم (15% من الطرح)، الحد الأدنى 100 سهم، ومفيش حد أقصى
- شريحة الطرح الخاص: 272 مليون سهم (85%)، الحد الأدنى 5 مليون جنيه للأفراد و10 مليون للمؤسسات
- اكتتاب الأفراد: من 7 لـ 15 أكتوبر 2026
- الطرح الخاص: من 7 لـ 12 أكتوبر 2026
- التخصيص: بالنسبة والتناسب لو الطرح اتغطى بأكتر من حجمه — مفيش قرعة ومفيش حد أدنى مضمون
- صندوق تثبيت السعر: 100% من حصيلة شريحة الأفراد (حوالي 1.18 مليار جنيه)، عند 24.50 جنيه، لمدة 30 يوم تقويمي، لشريحة الأفراد بس
- مدير الطرح: إي إف چي هيرميس · المستشار المالي المستقل: BDO · مراقب الحسابات: KPMG
- المستثمر الرئيسي: البنك التجاري الدولي (CIB)، لحد 4.9% من أسهم الشركة، مع حق الترشح لعضوية مجلس الإدارة
- أول يوم تداول: البورصة المصرية هتعلنه
إزاي تكتتب من ثاندر؟
مش هياخد منك أكتر من دقيقتين:
- افتح تطبيق ثاندر واضغط على قسم الاكتتابات
- اختار اكتتاب إم إن تي-حالا
- اكتب عدد الأسهم اللي عايزها — الحد الأدنى 100 سهم
- اتأكد إن محفظتك مشحونة قبل ما الاكتتاب يقفل في 15 أكتوبر
- أكّد طلبك
مفيش رسوم اكتتاب. زي كل الاكتتابات على ثاندر، مش بناخد أي عمولة على اكتتابك — إنت بتدفع سعر الطرح وبس.
ولو لسه معندكش حساب على ثاندر، تقدر تفتح واحد في دقايق برقمك القومي.
حاجات مستثمري الاكتتابات بيعرفوها
التخصيص بالنسبة والتناسب، فاحسب طلبك على الأساس ده. لو شريحة الأفراد اتغطت بأكتر من حجمها، كل طلب بيتخفّض بنفس النسبة. مفيش قرعة ومفيش حد أدنى مضمون — لو الشريحة اتغطت 5 مرات، طلب 1,000 سهم هيبقى حوالي 200 سهم.
اشحن محفظتك بدري. شركات السمسرة لازم تودّع 25% على الأقل من قيمة كل طلب عند بنوك المقاصة قبل ما الاكتتاب يقفل. وأكتر سبب بيخلي الناس تفوّت اكتتاب هو فلوس ما وصلتش في وقتها.
تقدر تلغي. طلبات شريحة الأفراد ممكن تسحبها لحد آخر يوم في فترة الاكتتاب.
مش هتقدر تدخل في الشريحتين. اللي بيشتري في الطرح الخاص ممنوع يقدم طلب في الطرح العام كمان.
اقرا نشرة الاكتتاب وتقرير القيمة العادلة. هما منشورين لسبب، وتقرير القيمة العادلة في الحالة دي فيه التوقعات اللي التقييم كله قايم عليها.
جميع الاستثمارات تحتوي على مخاطر. كافة المعلومات الموضحة في هذه الصفحة لا تعد نصحًا ماليًا، لذلك يجب عليك دائمًا إعداد دراستك الخاصة قبل الإقدام على أي قرار استثماري. منصة ثاندر الاستثمارية والعلامة التجارية لها مملوكتان بشكل حصري لشركة اكسيس ماركتس بي. في — جميع خدمات الاستثمار المقدمة للعملاء في مصر يتم إتاحتها من شركة ثاندر لتداول الأوراق المالية المرخص لها بهذا الغرض من الهيئة العامة للرقابة المالية، بينما خدمتنا في الخارج يتم إتاحتها من خلال شركة ثندر فاينانشل ليمتد المرخص لها بهذا الغرض من سلطة تنظيم الخدمات المالية لدى سوق أبوظبي العالمي.